Trong một dự án dự kiến bàn giao vào quý IV/2029, phương án thanh toán không chỉ là câu chuyện “đóng bao nhiêu tiền ban đầu”. Với Norton Park, thông tin người mua chỉ thanh toán 10% khi ký hợp đồng mua bán đặt ra một vấn đề đáng chú ý hơn: làm thế nào để người mua cân đối dòng tiền trong một khoảng thời gian dài, thay vì tập trung toàn bộ nguồn lực vào thời điểm bắt đầu.
Trong bất động sản, giá bán thường là con số được quan tâm đầu tiên. Nhưng với những dự án có thời gian phát triển kéo dài, một con số khác cũng có thể quyết định khả năng mua của khách hàng: dòng tiền phải bỏ ra ở từng thời điểm.
Cùng một mức giá, hai dự án có thể tạo ra áp lực tài chính hoàn toàn khác nhau nếu tiến độ thanh toán khác nhau.
Đây là lý do chính sách thanh toán đang ngày càng trở thành một phần quan trọng trong cách người mua đánh giá một sản phẩm bất động sản. Tuy nhiên, nhìn chính sách thanh toán chỉ dưới góc độ “đóng ít tiền ban đầu” là chưa đủ.
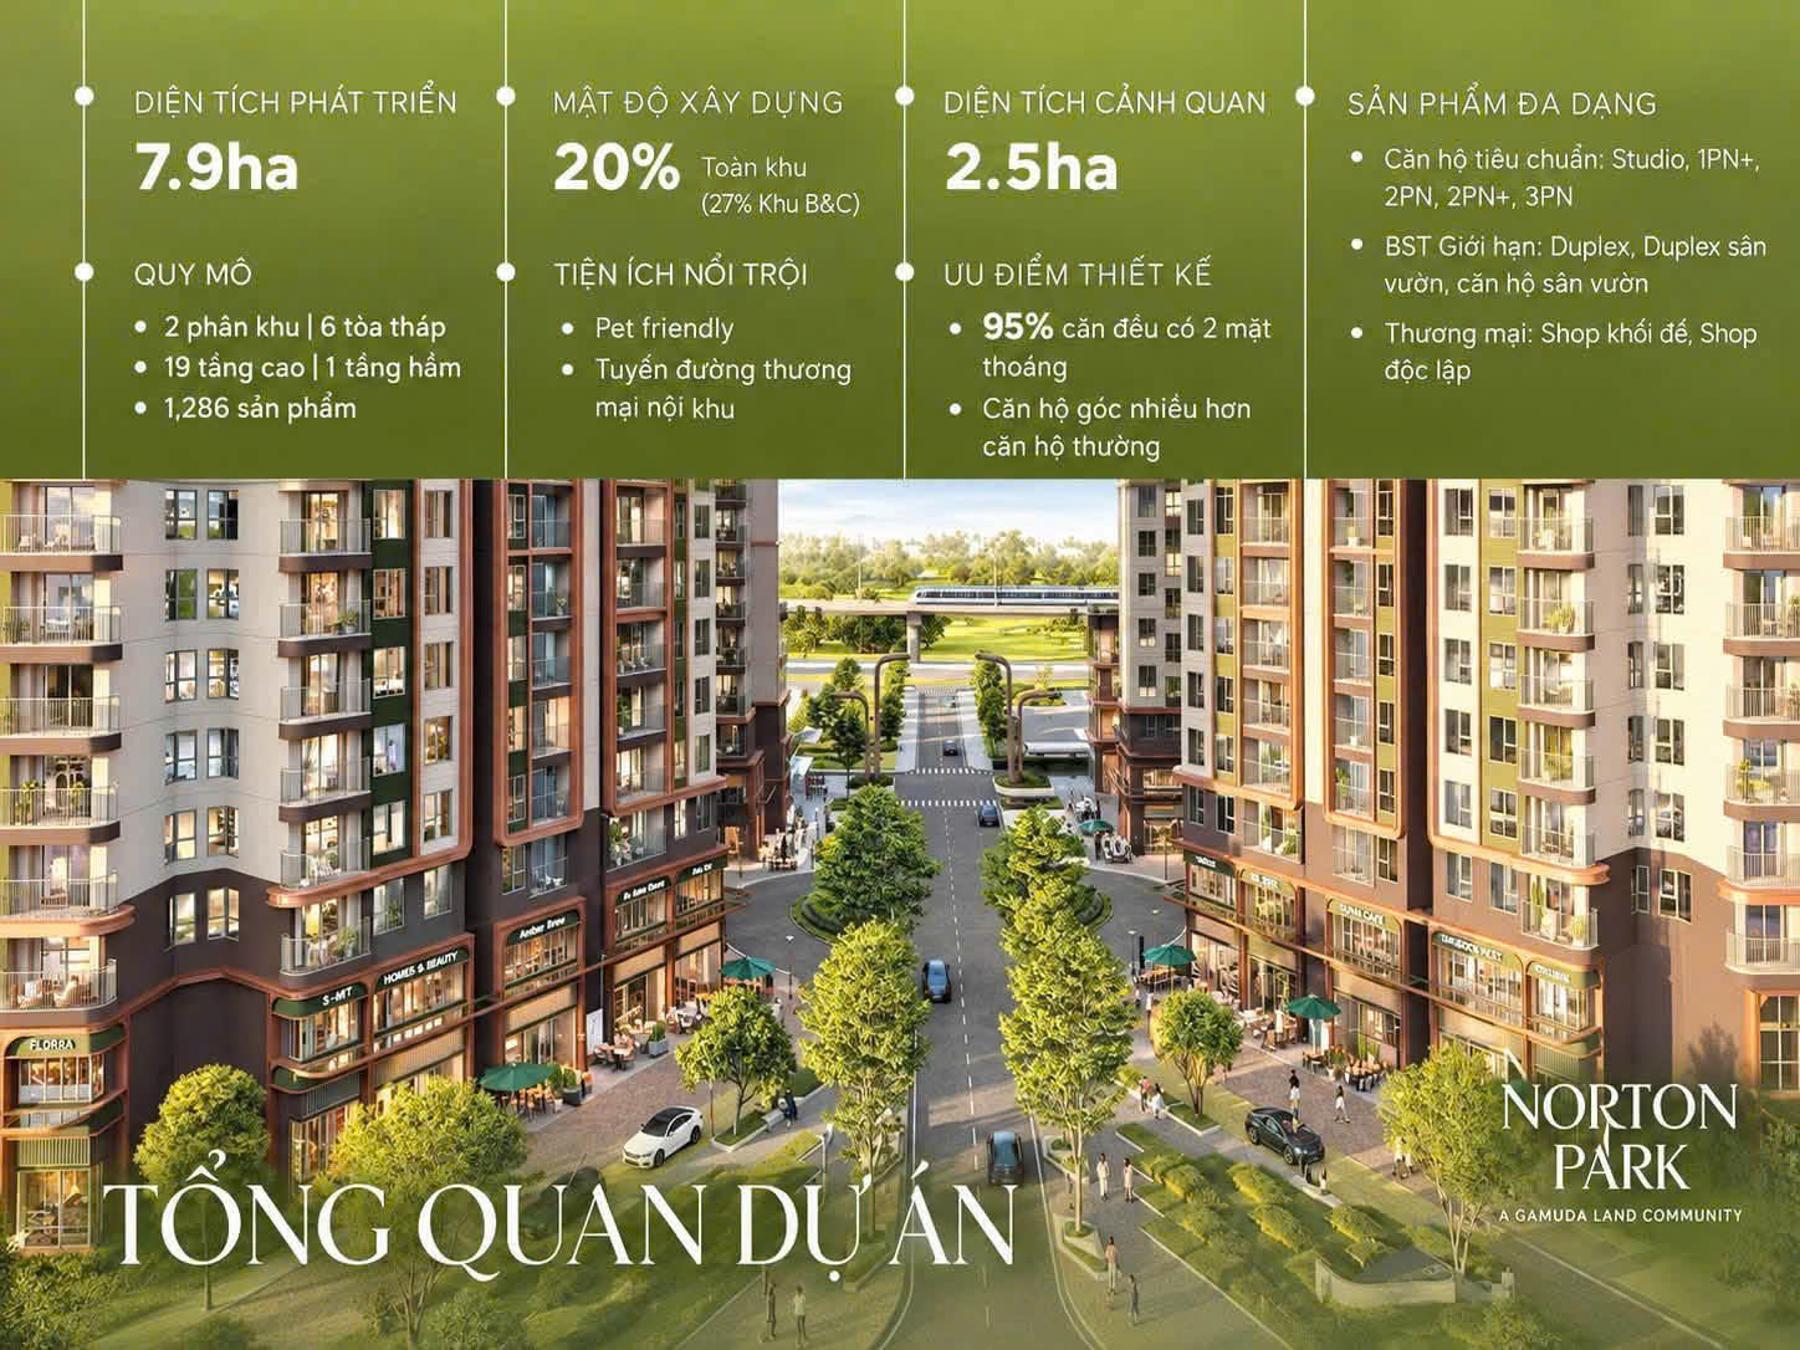
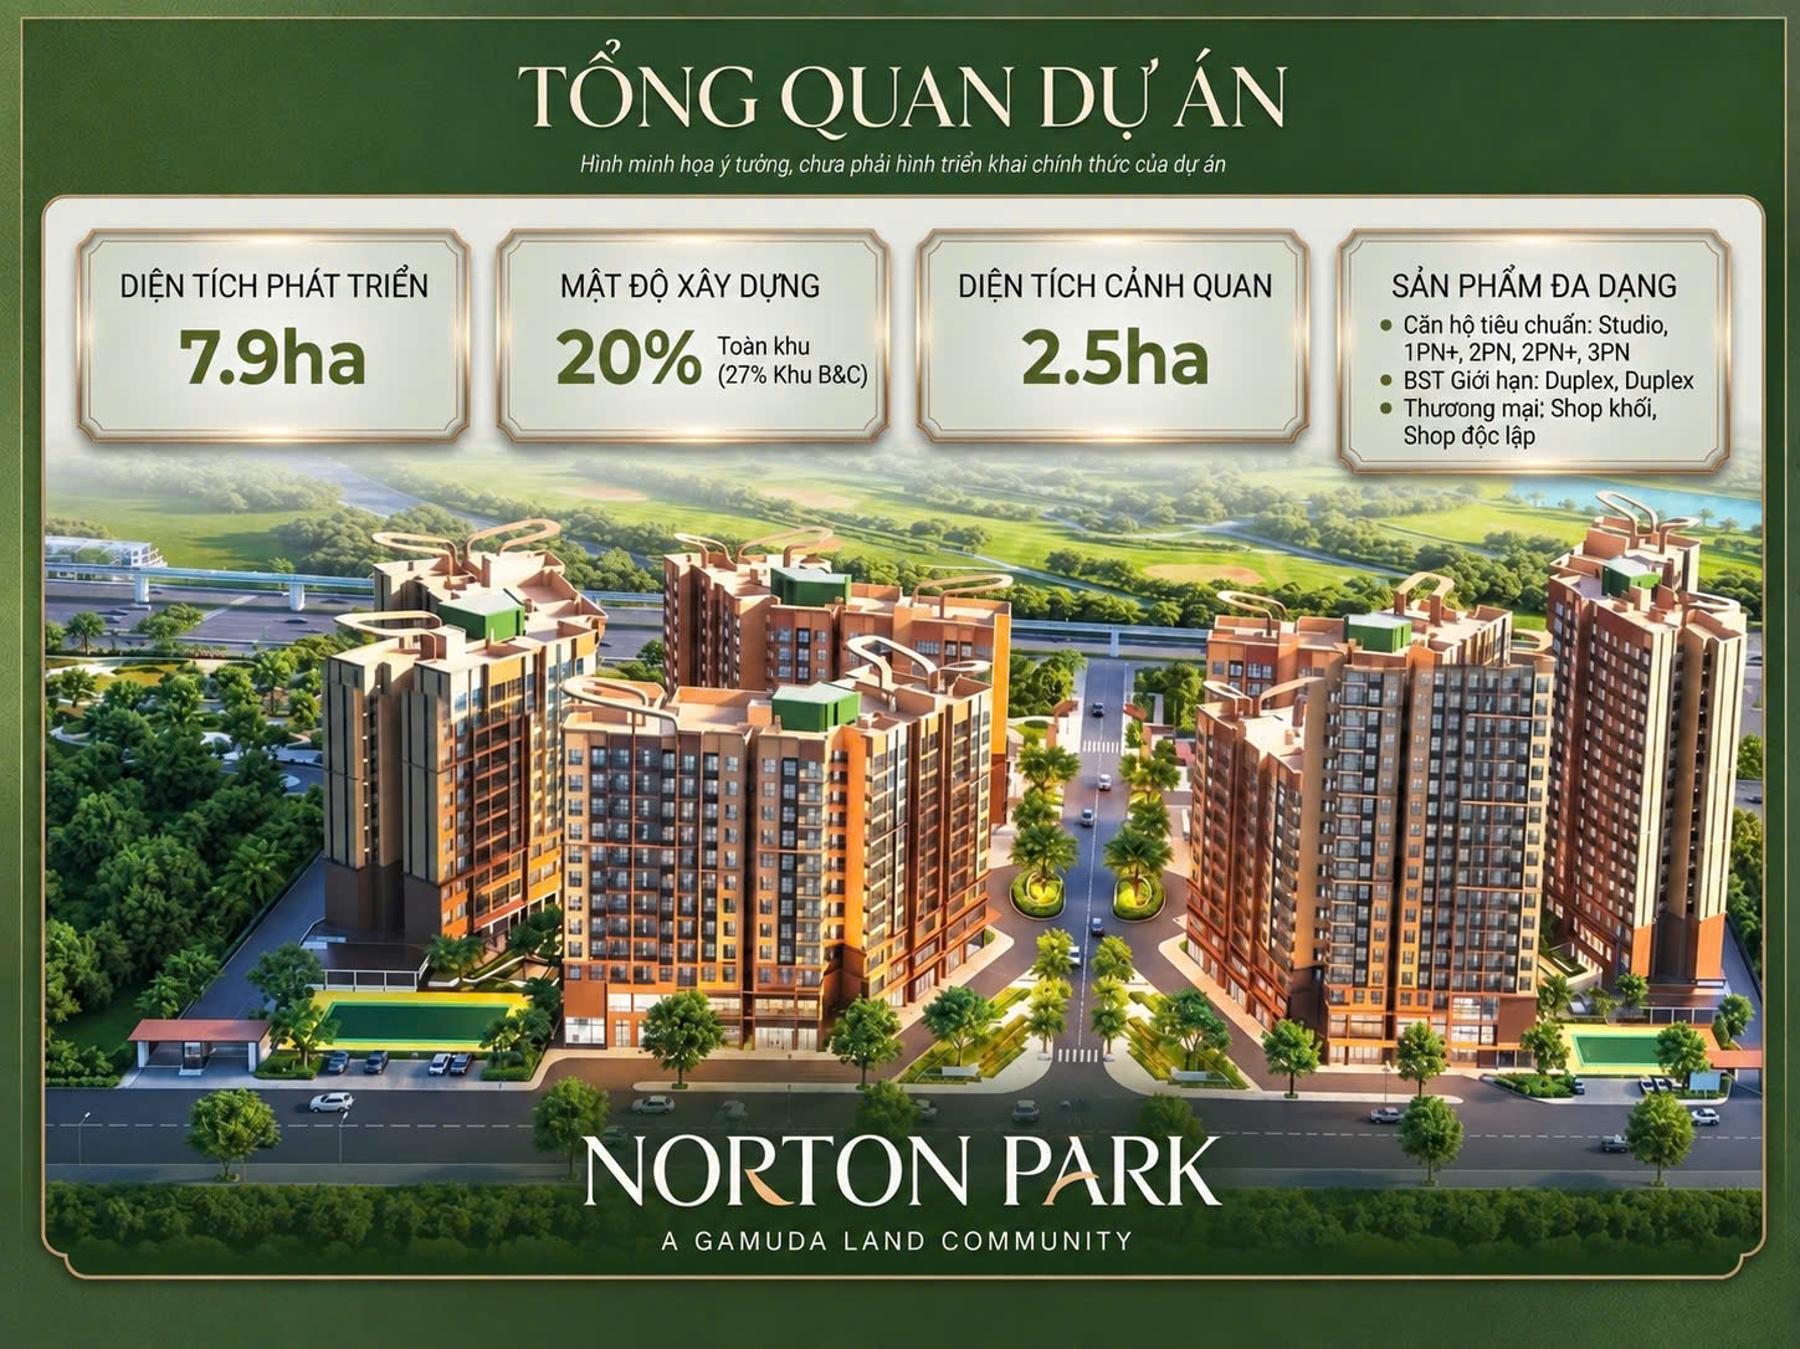
Với Norton Park, theo thông tin được công bố, người mua chỉ thanh toán 10% khi ký hợp đồng mua bán, trong khi dự án có quy mô 7,9 ha, gồm 1.286 sản phẩm và dự kiến bàn giao vào quý IV/2029.
Khoảng thời gian từ lúc ký hợp đồng đến khi nhận nhà vì vậy trở thành một phần đáng được phân tích.
Một con số 10% không chỉ là câu chuyện về số tiền ban đầu
Ở góc độ đơn giản nhất, tỷ lệ 10% giúp người mua không phải đưa ra một lượng vốn lớn ngay tại thời điểm ký hợp đồng.
Nhưng ý nghĩa thực tế của chính sách này phụ thuộc vào cách các khoản thanh toán tiếp theo được phân bổ.
Đối với người mua ở thực, điều họ quan tâm không chỉ là “hôm nay phải chuẩn bị bao nhiêu”, mà còn là mỗi giai đoạn sau đó cần chuẩn bị bao nhiêu và nguồn tiền đến từ đâu.
Đối với nhà đầu tư, câu hỏi còn rộng hơn. Dòng tiền dành cho bất động sản phải được đặt cạnh các khoản đầu tư khác, chi phí sinh hoạt, nghĩa vụ tài chính và khả năng duy trì nguồn vốn trong nhiều năm.
Do đó, một phương án thanh toán giãn không đồng nghĩa với việc một sản phẩm trở nên rẻ hơn.
Nó chỉ làm thay đổi thời điểm dòng tiền được đưa vào bất động sản.
Đây là điểm người mua cần hiểu rõ.
Nếu tổng nghĩa vụ tài chính không thay đổi, việc thanh toán chậm hơn chủ yếu giúp người mua có thêm thời gian chuẩn bị nguồn vốn. Giá trị của điều này nằm ở khả năng quản lý dòng tiền, chứ không nằm ở việc tổng số tiền phải trả tự nhiên giảm xuống.
Vì sao thời gian từ nay đến năm 2029 đáng được quan tâm?
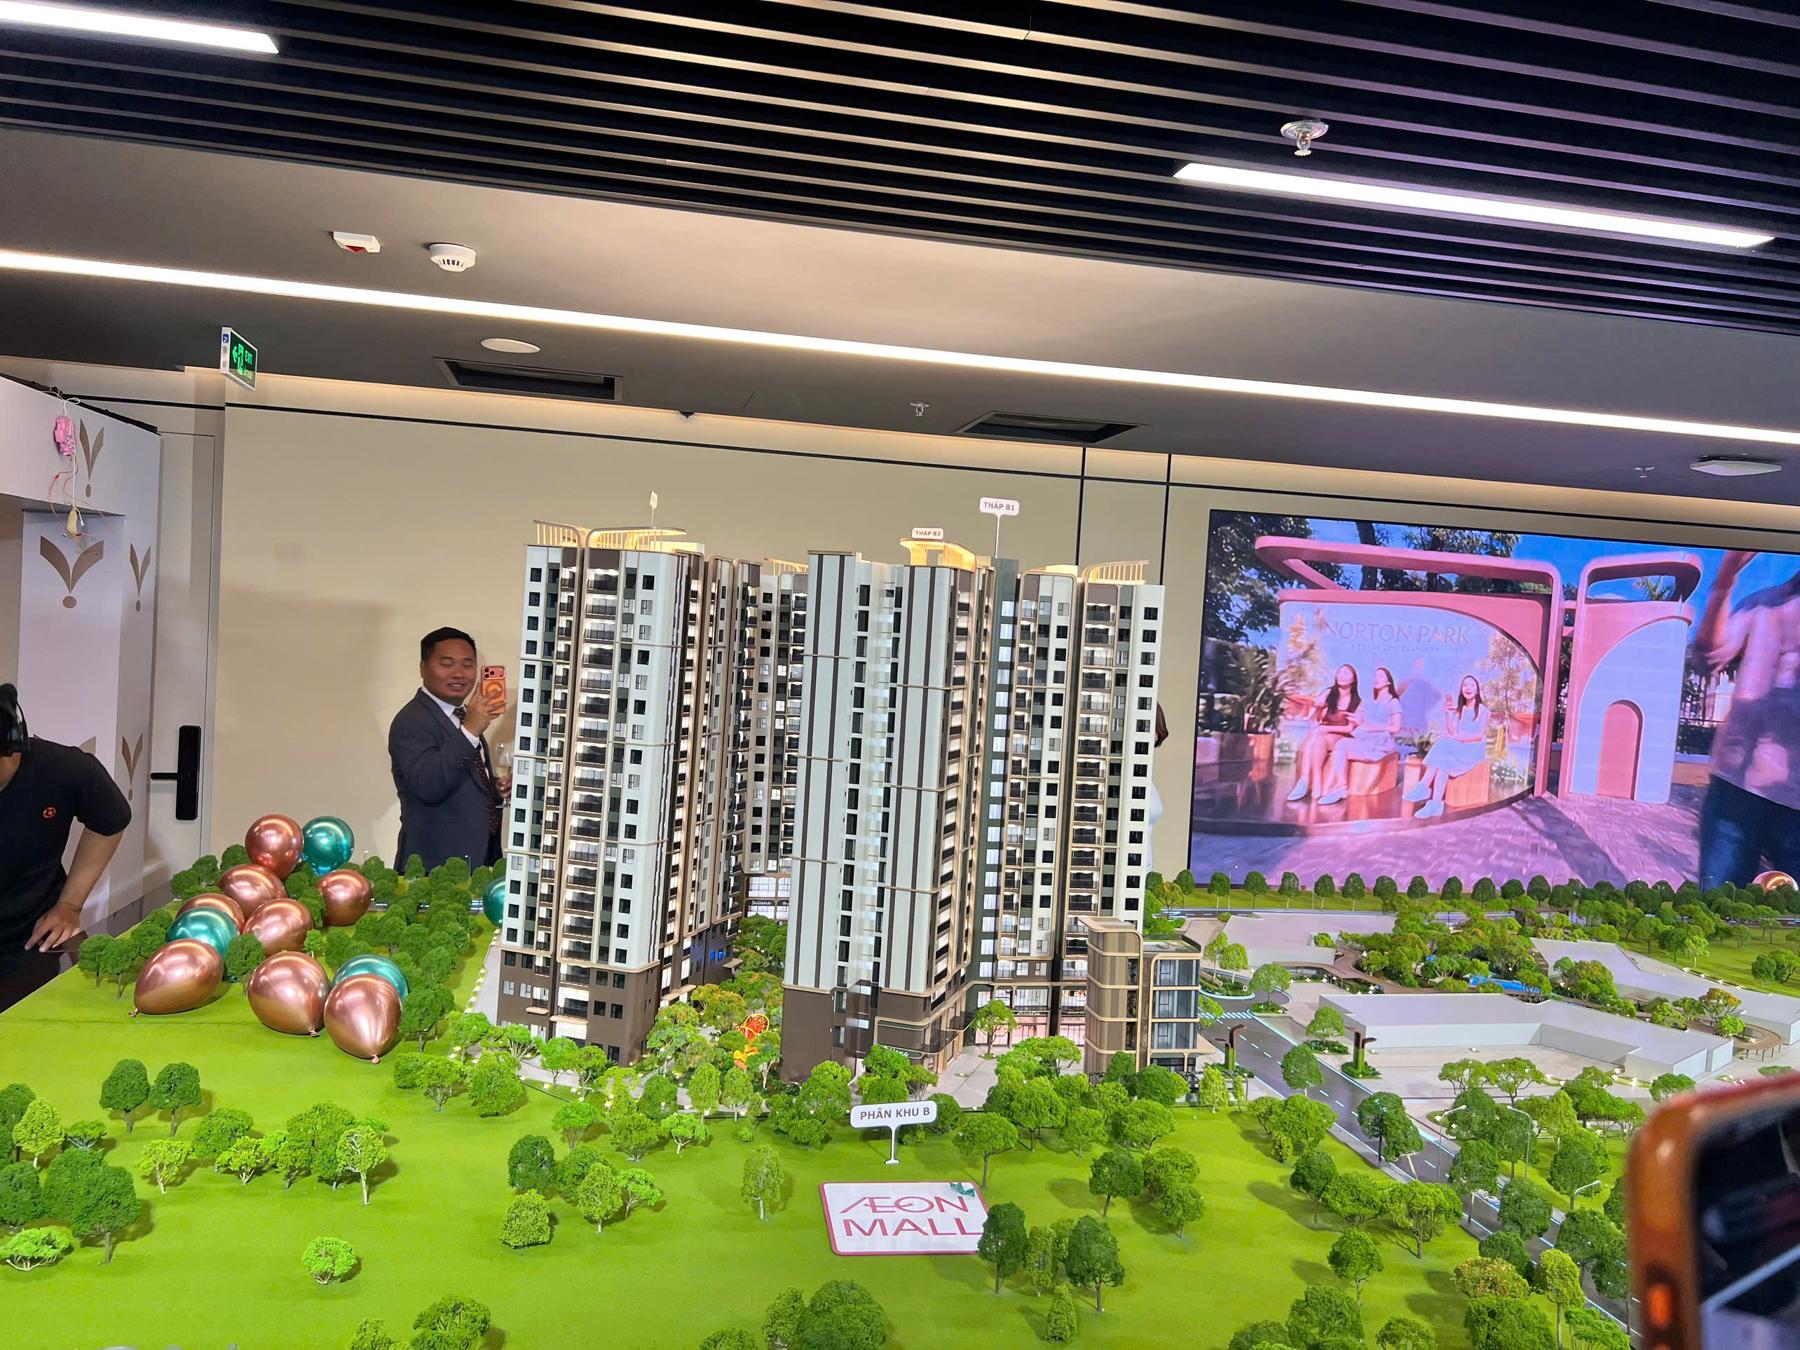
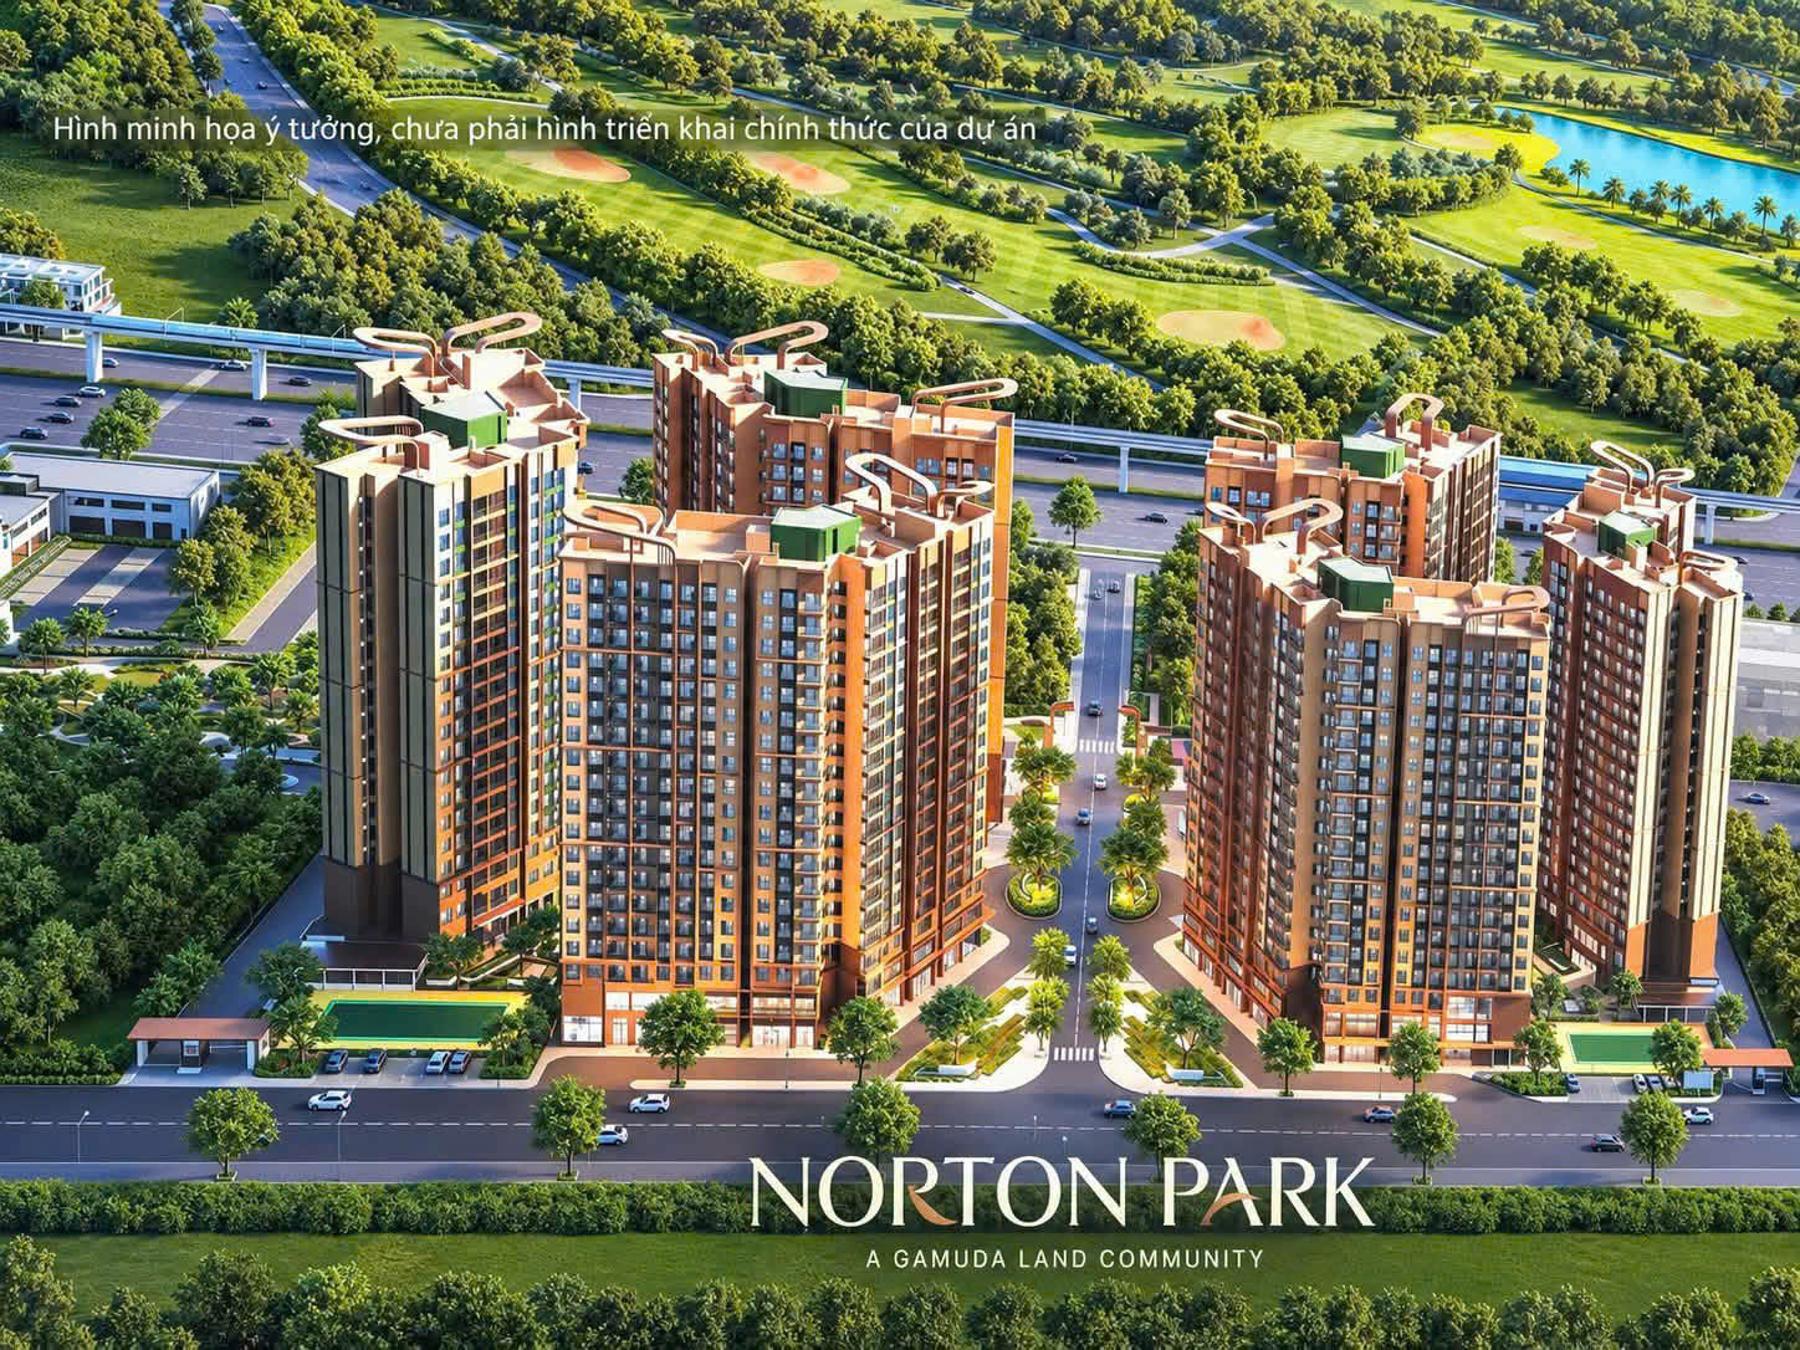
Norton Park được giới thiệu với quy mô 6 tòa tháp, chia thành 2 phân khu và triển khai 3 tòa khu B trước. Dự án có 19 tầng cao và 1 tầng hầm, tổng cộng 1.286 sản phẩm.
Theo kế hoạch được công bố, thời điểm dự kiến bàn giao là quý IV/2029.
Điều đó có nghĩa người mua không chỉ đưa ra quyết định dựa trên tình trạng của dự án tại thời điểm hiện tại. Họ còn phải nhìn vào một quá trình kéo dài cho đến khi sản phẩm hoàn thiện.
Trong khoảng thời gian đó, bài toán tài chính của mỗi gia đình có thể thay đổi.
Một người mua ở thực có thể thay đổi công việc, thu nhập hoặc kế hoạch gia đình. Một nhà đầu tư có thể thay đổi danh mục tài sản. Một người đang tích lũy tiền có thể có thêm nguồn vốn theo thời gian.
Chính vì vậy, phương án thanh toán dài hơi có thể mang ý nghĩa khác nhau đối với từng nhóm khách hàng.
Người có dòng tiền ổn định có thể xem đây là cơ hội để chủ động phân bổ vốn.
Người có dòng tiền không ổn định lại cần thận trọng hơn, bởi thời gian thanh toán dài không đồng nghĩa với việc nghĩa vụ tài chính trở nên nhẹ hơn.
Đây là điểm mà người mua nên đặc biệt lưu ý: đừng nhầm “giãn thời gian thanh toán” với “giảm áp lực tài chính”.
Hai khái niệm này không hoàn toàn giống nhau.
Người mua nên nhìn chính sách thanh toán theo cả một chu kỳ
Một cách tiếp cận thực tế hơn là thay vì hỏi “10% là bao nhiêu tiền?”, người mua nên đặt ra ít nhất ba câu hỏi.
Thứ nhất, sau khoản 10% ban đầu, những mốc thanh toán tiếp theo diễn ra khi nào?
Thứ hai, mỗi mốc cần chuẩn bị bao nhiêu tiền?
Thứ ba, nguồn tiền cho từng mốc đến từ đâu?
Ba câu hỏi này quan trọng hơn việc chỉ nhìn vào tỷ lệ thanh toán ban đầu.
Một người có thể đáp ứng tốt khoản đầu tiên nhưng gặp khó ở những khoản tiếp theo. Ngược lại, có người không muốn bỏ ra quá nhiều vốn ngay từ đầu nhưng lại có kế hoạch tích lũy rõ ràng trong vài năm.
Vì thế, chính sách thanh toán chỉ thực sự có ý nghĩa khi nó phù hợp với dòng tiền của người mua.
Đây cũng là lý do những dự án có thời gian triển khai dài thường khiến bài toán tài chính trở nên quan trọng không kém bài toán lựa chọn căn hộ.
Với nhà đầu tư, dòng tiền còn quan trọng hơn kỳ vọng
Một sai lầm phổ biến trong bất động sản là tập trung quá nhiều vào câu hỏi “sau này tài sản có tăng giá không?”.
Trong khi đó, trước khi câu chuyện tăng giá xảy ra, nhà đầu tư vẫn phải duy trì được tài sản trong tay.
Nếu dòng tiền không đủ, một tài sản có triển vọng về lý thuyết vẫn có thể trở thành áp lực tài chính trong thực tế.
Với Norton Park, do chưa có đủ dữ liệu để kết luận về lợi nhuận, giá thuê hay khả năng tăng giá trong tương lai, những yếu tố này không nên được xem là cơ sở chắc chắn để ra quyết định.
Thay vào đó, nhà đầu tư có thể bắt đầu từ những điều có thể kiểm soát được: khả năng chuẩn bị vốn, lịch thanh toán, loại sản phẩm lựa chọn và mục tiêu nắm giữ.
Chẳng hạn, một nhà đầu tư lựa chọn căn hộ để cho thuê sẽ có cách tính khác với người mua để sử dụng lâu dài. Người mua một sản phẩm diện tích nhỏ cũng có bài toán vốn khác người lựa chọn căn 3PN hoặc các dòng sản phẩm giới hạn như Duplex, Duplex sân vườn và căn hộ sân vườn.
Nói cách khác, sản phẩm và dòng tiền phải đi cùng nhau.
Cơ cấu sản phẩm rộng cũng làm thay đổi bài toán vốn
Norton Park không chỉ có một loại căn hộ.
Theo thông tin được công bố, dự án có Studio, 1PN+, 2PN, 2PN+, 3PN; bên cạnh đó là các sản phẩm giới hạn như Duplex, Duplex sân vườn và căn hộ sân vườn. Dự án cũng có shop khối đế và shop độc lập.
Sự đa dạng này không chỉ tạo thêm lựa chọn về không gian sống.
Nó còn tạo ra nhiều mức độ tham gia tài chính khác nhau.
Một người mua trẻ có thể quan tâm đến một sản phẩm nhỏ hơn để giảm áp lực vốn. Một gia đình có nhu cầu ở thực có thể ưu tiên 2PN hoặc 2PN+. Gia đình đông thành viên có thể cần 3PN. Trong khi đó, nhóm khách hàng tìm kiếm sản phẩm đặc biệt có thể quan tâm đến Duplex hoặc căn hộ sân vườn.
Tất nhiên, chưa thể từ đó kết luận loại sản phẩm nào có hiệu quả đầu tư tốt hơn nếu chưa có đầy đủ dữ liệu về giá, nhu cầu thực tế, chi phí sở hữu và thị trường cho thuê.
Điều có thể nói là cơ cấu sản phẩm càng đa dạng thì bài toán lựa chọn càng cần được cá nhân hóa.
Không nên có một công thức tài chính duy nhất áp dụng cho tất cả người mua.
1.286 sản phẩm và câu chuyện phát triển theo từng giai đoạn
Một điểm khác đáng chú ý là Norton Park có tổng cộng 1.286 sản phẩm nhưng theo thông tin hiện tại, 3 tòa khu B được triển khai trước trong tổng số 6 tòa.
Việc phát triển theo từng giai đoạn là vấn đề đáng theo dõi ở một dự án có quy mô như vậy.
Về phía doanh nghiệp, cách triển khai này cho phép dự án hình thành theo từng bước thay vì cùng lúc đưa toàn bộ quy mô vào phát triển.
Về phía khách hàng, điều đó đặt ra một yêu cầu khác: cần theo dõi quá trình triển khai thực tế qua từng giai đoạn thay vì chỉ đánh giá dự án dựa trên hình ảnh hoặc thông tin tại thời điểm mua.
Đặc biệt với một dự án dự kiến bàn giao vào quý IV/2029, tiến độ thực tế sẽ là một trong những dữ liệu quan trọng để người mua cập nhật trong những năm tới.
Điều này cũng cho thấy một quyết định mua bất động sản không nên được xem là một hành động xảy ra trong một ngày.
Đó là một quá trình theo dõi.
Gamuda Land đang bán một căn hộ hay bán một kế hoạch sở hữu dài hạn?
Ở góc độ doanh nghiệp phát triển bất động sản, phương án thanh toán cũng phản ánh cách sản phẩm được đưa đến thị trường.
Một dự án quy mô 7,9 ha với 1.286 sản phẩm không chỉ cần giải quyết bài toán xây dựng. Doanh nghiệp còn phải thiết kế sản phẩm, tiến độ phát triển và chính sách bán hàng sao cho phù hợp với khả năng hấp thụ của khách hàng.
Với Norton Park, việc đưa ra phương án chỉ 10% khi ký HĐMB có thể được nhìn nhận như một cách giảm số vốn cần huy động ngay từ đầu của người mua.
Nhưng hiệu quả thực tế của chính sách này vẫn phụ thuộc vào toàn bộ cấu trúc thanh toán sau đó.
Vì vậy, thay vì xem đây đơn thuần là một “ưu đãi”, người mua nên xem nó như một công cụ để lập kế hoạch tài chính dài hạn.
Đây là sự khác biệt rất quan trọng.
Người mua nên kiểm tra gì trước khi quyết định?
Một chính sách thanh toán tốt không thể thay thế cho việc lựa chọn sản phẩm phù hợp.
Trước khi quyết định, người mua cần đặt tổng giá trị căn hộ, lịch thanh toán và khả năng tài chính cá nhân trên cùng một bảng tính.
Nếu mua để ở, cần xác định căn hộ có phù hợp với nhu cầu gia đình trong vài năm tới hay không.
Nếu mua để đầu tư, cần tách bạch giữa những gì đã được công bố và những kỳ vọng chưa thể kiểm chứng.
Nếu sử dụng vốn vay, cần đặc biệt thận trọng với khả năng trả nợ trong những giai đoạn thu nhập có thể thay đổi.
Và quan trọng nhất, chính sách thanh toán cần được kiểm tra theo văn bản và chính sách bán hàng tại thời điểm giao dịch, thay vì chỉ dựa vào một thông tin quảng bá.
Bài toán lớn hơn nằm ở khả năng đi đường dài
Điểm đáng chú ý nhất từ câu chuyện thanh toán của Norton Park không nằm ở con số 10% đơn lẻ.
Nó nằm ở một thay đổi trong cách tiếp cận bất động sản: khả năng sở hữu một căn nhà ngày càng gắn với khả năng quản trị dòng tiền trong cả một chu kỳ dài.
Với dự án dự kiến bàn giao quý IV/2029, người mua có một khoảng thời gian tương đối dài để chuẩn bị nguồn lực, nhưng đồng thời cũng phải chấp nhận một quá trình chờ đợi và theo dõi.
Ở góc độ thị trường, đây là bài toán mà cả doanh nghiệp lẫn người mua đều phải giải.
Doanh nghiệp cần đưa ra sản phẩm, tiến độ và chính sách phù hợp. Người mua cần hiểu rõ mình đang mua sản phẩm nào, thanh toán như thế nào và nguồn tiền được chuẩn bị ra sao.
Cuối cùng, một phương án thanh toán được xem là tốt không phải vì tỷ lệ ban đầu thấp, mà vì nó phù hợp với khả năng tài chính thực tế của người mua trong suốt hành trình sở hữu tài sản.
Với Norton Park, cách chính sách 10% được triển khai trong toàn bộ kế hoạch bán hàng và cách dự án đi qua từng giai đoạn cho đến thời điểm dự kiến bàn giao quý IV/2029 sẽ là những yếu tố tiếp tục được thị trường theo dõi.