Trong quyết định mua căn hộ, nhiều người thường bắt đầu bằng một câu hỏi quen thuộc: cần có bao nhiêu tiền để mua được nhà? Câu hỏi này dễ hiểu, bởi số tiền ban đầu thường là rào cản lớn nhất đối với người mua nhà lần đầu.
Nhưng trên thực tế, có đủ tiền để bắt đầu giao dịch và có đủ năng lực tài chính để hoàn thành giao dịch là hai vấn đề khác nhau.
Một phương án thanh toán có tỷ lệ ban đầu thấp có thể giúp người mua giảm áp lực chuẩn bị tiền ngay lập tức. Dù vậy, điều đó không đồng nghĩa tổng nghĩa vụ tài chính đã giảm xuống hoặc việc mua nhà trở nên phù hợp với mọi khả năng chi trả.
Norton Park, với thông tin thanh toán 10% khi ký hợp đồng mua bán và thời gian bàn giao dự kiến vào quý IV/2029, là trường hợp có thể nhìn nhận từ góc độ này. Câu chuyện không chỉ nằm ở chính sách thanh toán của một dự án, mà còn ở cách người mua cần tính toán tài chính khi quyết định sở hữu một tài sản hình thành trong tương lai.
Khoản tiền ban đầu chỉ là điểm khởi đầu
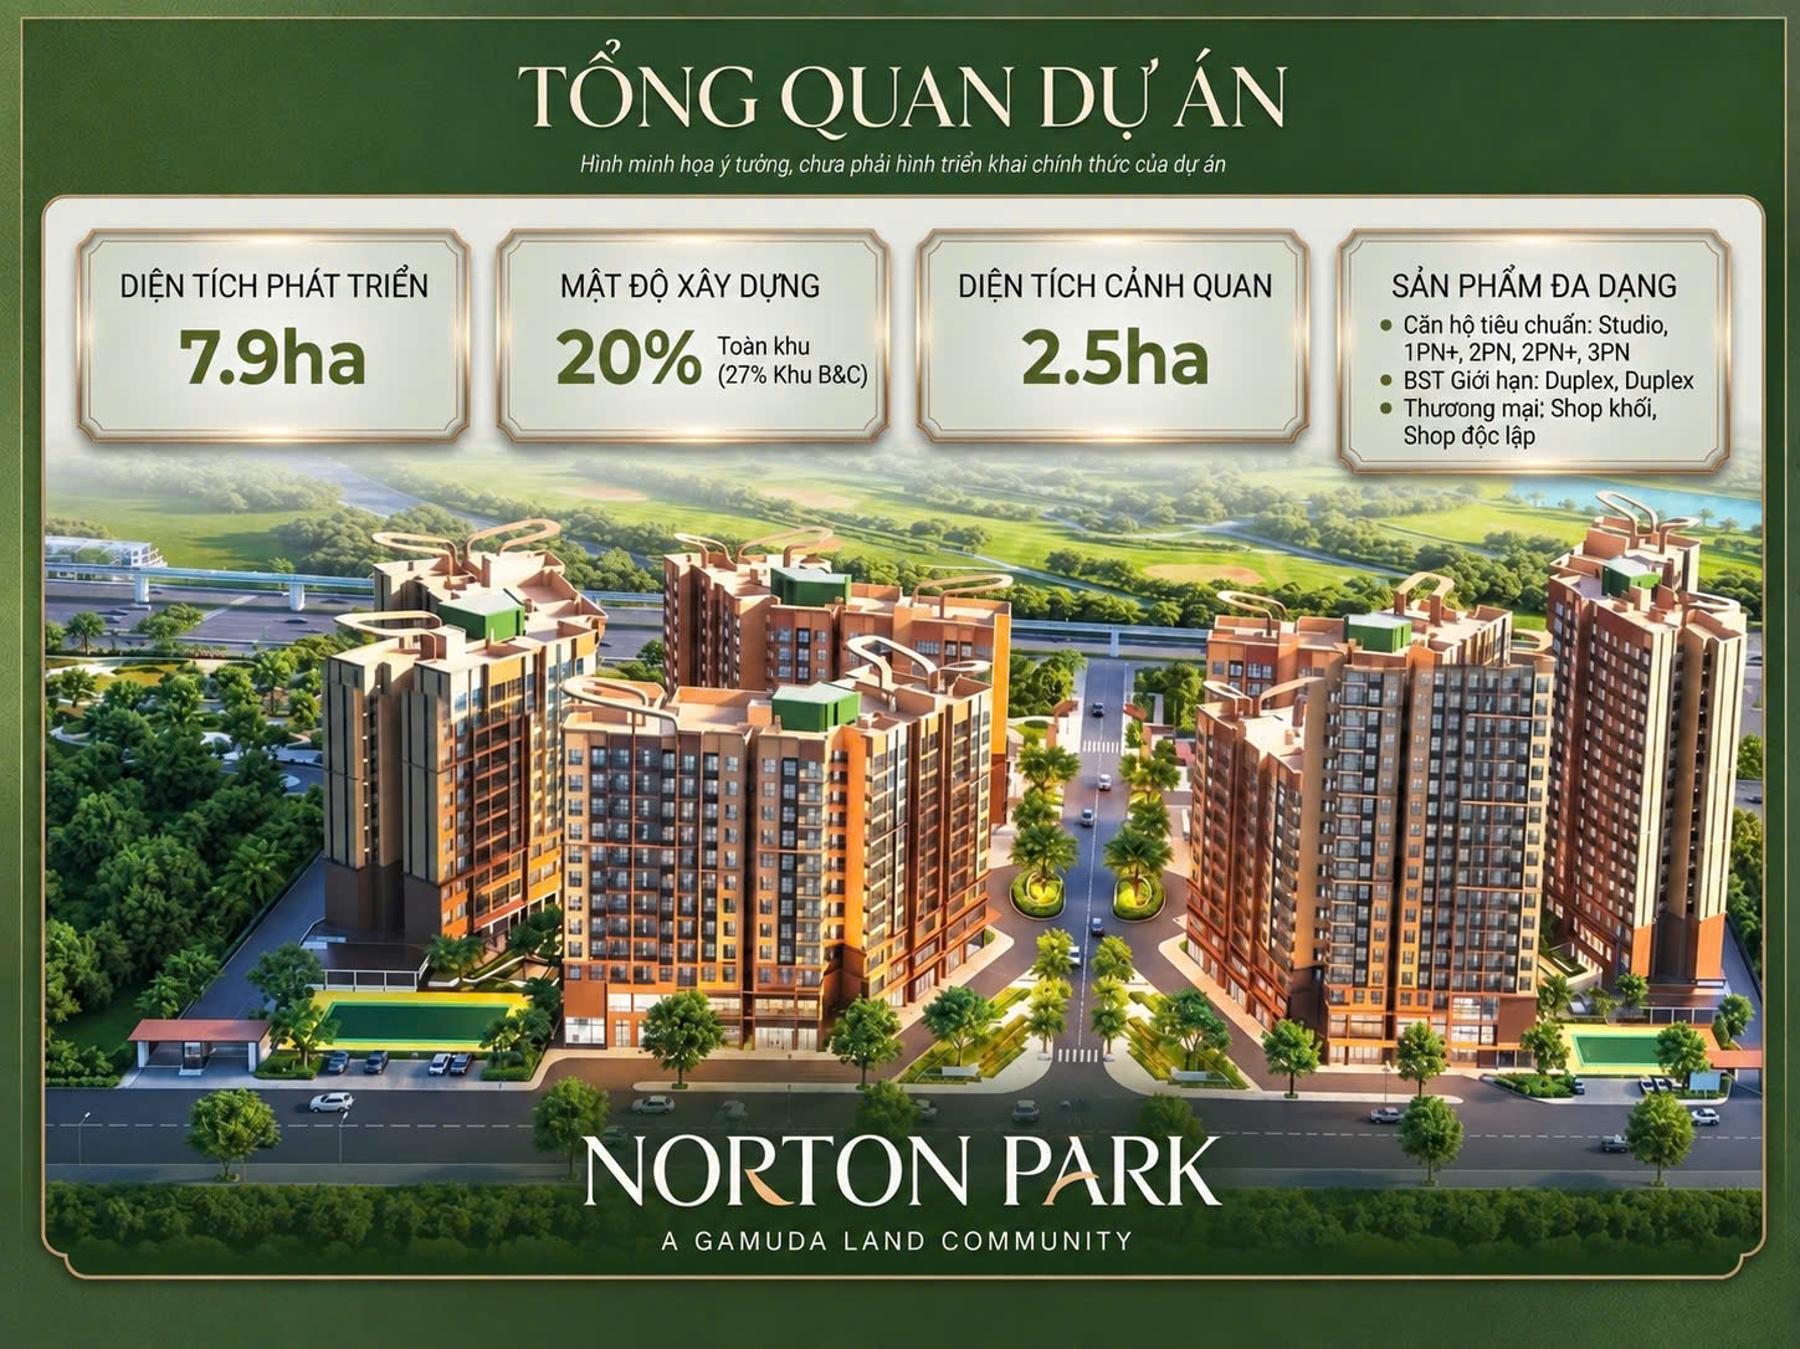
Theo thông tin được cung cấp, Norton Park Gamuda có quy mô phát triển 7,9 ha với 1.286 sản phẩm, gồm các loại hình từ Studio, căn hộ 1PN+, 2PN, 2PN+, 3PN đến Duplex, Duplex sân vườn, căn hộ sân vườn và sản phẩm thương mại.
Cơ cấu sản phẩm đa dạng đồng nghĩa người mua có thể tiếp cận những lựa chọn khác nhau tùy nhu cầu sử dụng và khả năng tài chính. Tuy nhiên, để đánh giá một căn hộ có phù hợp hay không, tổng giá trị giao dịch vẫn là yếu tố cần được xác định trước khi nhìn vào tỷ lệ thanh toán ban đầu.
Giả sử một người mua quan tâm đến chính sách thanh toán 10% khi ký hợp đồng mua bán. Tỷ lệ này cho biết phần giá trị cần thanh toán tại một thời điểm cụ thể theo chính sách được công bố, nhưng chưa đủ để xác định toàn bộ số tiền người mua cần chuẩn bị.
Để tính toán đầy đủ, người mua còn cần biết giá bán của căn hộ lựa chọn, lịch thanh toán chi tiết, các khoản chi phí liên quan và những điều kiện áp dụng. Những thông tin này phải được đối chiếu với chính sách chính thức tại thời điểm giao dịch.
Chẳng hạn, cùng một tỷ lệ thanh toán ban đầu, hai căn hộ có giá trị khác nhau sẽ tạo ra nghĩa vụ tài chính khác nhau. Tương tự, hai người mua cùng lựa chọn một sản phẩm nhưng có thu nhập, khoản tiết kiệm và các nghĩa vụ nợ khác nhau cũng sẽ có mức độ an toàn tài chính khác nhau.
Vì vậy, tỷ lệ thanh toán ban đầu chỉ nên được xem là một phần trong bài toán mua nhà, không phải thước đo duy nhất về khả năng chi trả.
Điều quan trọng hơn là người mua cần xác định được tổng số tiền phải thanh toán theo từng giai đoạn và nguồn tiền sẽ sử dụng để đáp ứng những nghĩa vụ đó.
Thời gian chờ bàn giao cũng là một phần của bài toán tài chính
Norton Park dự kiến bàn giao vào quý IV/2029. Mốc thời gian này khiến việc lập kế hoạch tài chính trở nên đáng chú ý, bởi người mua cần tính toán nghĩa vụ thanh toán trong thời gian chờ dự án hoàn thiện.
Trong giai đoạn đó, cuộc sống của mỗi người vẫn tiếp diễn với những khoản chi thường xuyên như sinh hoạt gia đình, học phí, chăm sóc sức khỏe, chi phí đi lại hoặc các kế hoạch cá nhân khác.
Thu nhập cũng không phải lúc nào giữ nguyên trong nhiều năm. Người mua có thể thay đổi công việc, phát sinh trách nhiệm tài chính mới hoặc gặp những giai đoạn thu nhập giảm. Nếu sử dụng vốn vay, họ còn phải tính đến nghĩa vụ trả nợ và những thay đổi có thể xảy ra đối với chi phí vay.
Đó là lý do một kế hoạch mua căn hộ không nên chỉ được xây dựng dựa trên tình hình tài chính tại thời điểm ký hợp đồng.
Người mua cần đặt ra một câu hỏi dài hạn hơn: nếu thu nhập giảm trong một khoảng thời gian hoặc xuất hiện một khoản chi ngoài dự kiến, mình có còn đủ khả năng duy trì kế hoạch thanh toán hay không?
Câu hỏi này đặc biệt quan trọng với những người đang sở hữu một khoản vay khác, phải nuôi con hoặc có trách nhiệm hỗ trợ gia đình.
Một phương án tài chính phù hợp không nhất thiết là phương án giúp người mua sở hữu căn hộ có giá trị lớn nhất. Đó có thể là phương án cho phép họ mua được căn nhà đáp ứng nhu cầu mà vẫn duy trì được mức dự phòng cần thiết cho cuộc sống.
Người mua ở thực và nhà đầu tư có cách tính khác nhau
Cùng quan tâm đến Norton Park nhưng người mua để ở và nhà đầu tư có thể nhìn chính sách thanh toán từ hai góc độ khác nhau.
Với người mua ở thực, mục tiêu chính là sở hữu một nơi ở phù hợp với nhu cầu gia đình. Họ cần cân đối khoản thanh toán cho căn hộ với chi phí sinh hoạt, nhu cầu sử dụng nhà ở hiện tại và kế hoạch chuyển đến nơi ở mới trong tương lai.
Nếu đang thuê nhà, người mua còn cần tính toán thời điểm có thể chuyển vào ở để tránh đưa ra quyết định dựa trên một mốc thời gian chưa chắc chắn. Mốc bàn giao dự kiến là cơ sở để tham khảo, nhưng kế hoạch cá nhân vẫn nên có phương án linh hoạt nếu thời gian thực tế thay đổi.
Trong khi đó, nhà đầu tư cần đánh giá thêm mục tiêu nắm giữ tài sản, nguồn vốn sử dụng và khả năng đáp ứng nghĩa vụ thanh toán mà không phụ thuộc hoàn toàn vào việc bán lại căn hộ hoặc khai thác cho thuê trong tương lai.
Nếu chưa có căn cứ rõ ràng về giá cho thuê, tỷ lệ lấp đầy, giá bán lại hoặc lợi nhuận dự kiến, nhà đầu tư không nên mặc định những nguồn thu đó sẽ xuất hiện đúng thời điểm mình cần tiền.
Đây là khác biệt quan trọng giữa hai nhóm khách hàng.
Người mua ở thực chủ yếu cần bảo đảm căn hộ phù hợp với nhu cầu sống và khả năng chi trả của gia đình. Nhà đầu tư còn phải tính đến khả năng thu hồi vốn, thời gian nắm giữ và những tình huống thị trường không diễn ra như kỳ vọng.
Với cả hai nhóm, mức thanh toán ban đầu thấp chỉ thực sự hữu ích khi đi kèm một kế hoạch tài chính có thể thực hiện được.
Không nên để áp lực sở hữu nhà lấn át khả năng dự phòng
Một sai lầm thường gặp khi mua bất động sản là sử dụng gần hết tiền tích lũy để hoàn thành các nghĩa vụ ban đầu, với suy nghĩ rằng những khoản thanh toán tiếp theo có thể được xử lý khi đến hạn.
Cách tính này có thể tạo ra áp lực nếu thu nhập không tăng như dự kiến hoặc gia đình phát sinh những khoản chi ngoài kế hoạch.
Với một dự án có thời gian chờ bàn giao kéo dài, người mua nên phân chia nguồn tiền thành những nhóm rõ ràng: tiền dành cho căn hộ, tiền dự phòng sinh hoạt và tiền phục vụ các nghĩa vụ tài chính khác.
Nếu sử dụng vốn vay, cần tính cả khoản trả nợ hằng tháng và khả năng chịu đựng khi chi phí vay thay đổi theo điều kiện hợp đồng. Không nên chỉ dựa vào mức trả nợ tại thời điểm bắt đầu để kết luận rằng khoản vay sẽ luôn nằm trong khả năng kiểm soát.
Một nguyên tắc thực tế là không nên xây dựng phương án mua nhà dựa trên kịch bản thuận lợi nhất. Kế hoạch cần có khả năng ứng phó với những tình huống bình thường như thu nhập biến động, chi phí gia đình tăng hoặc thời điểm nhận nhà thay đổi.
Điều này không có nghĩa người mua cần quá thận trọng đến mức bỏ qua mọi cơ hội sở hữu nhà. Vấn đề là phải hiểu rõ giới hạn tài chính của bản thân trước khi cam kết với một nghĩa vụ kéo dài nhiều năm.
Việc triển khai theo từng giai đoạn cũng cần được theo dõi
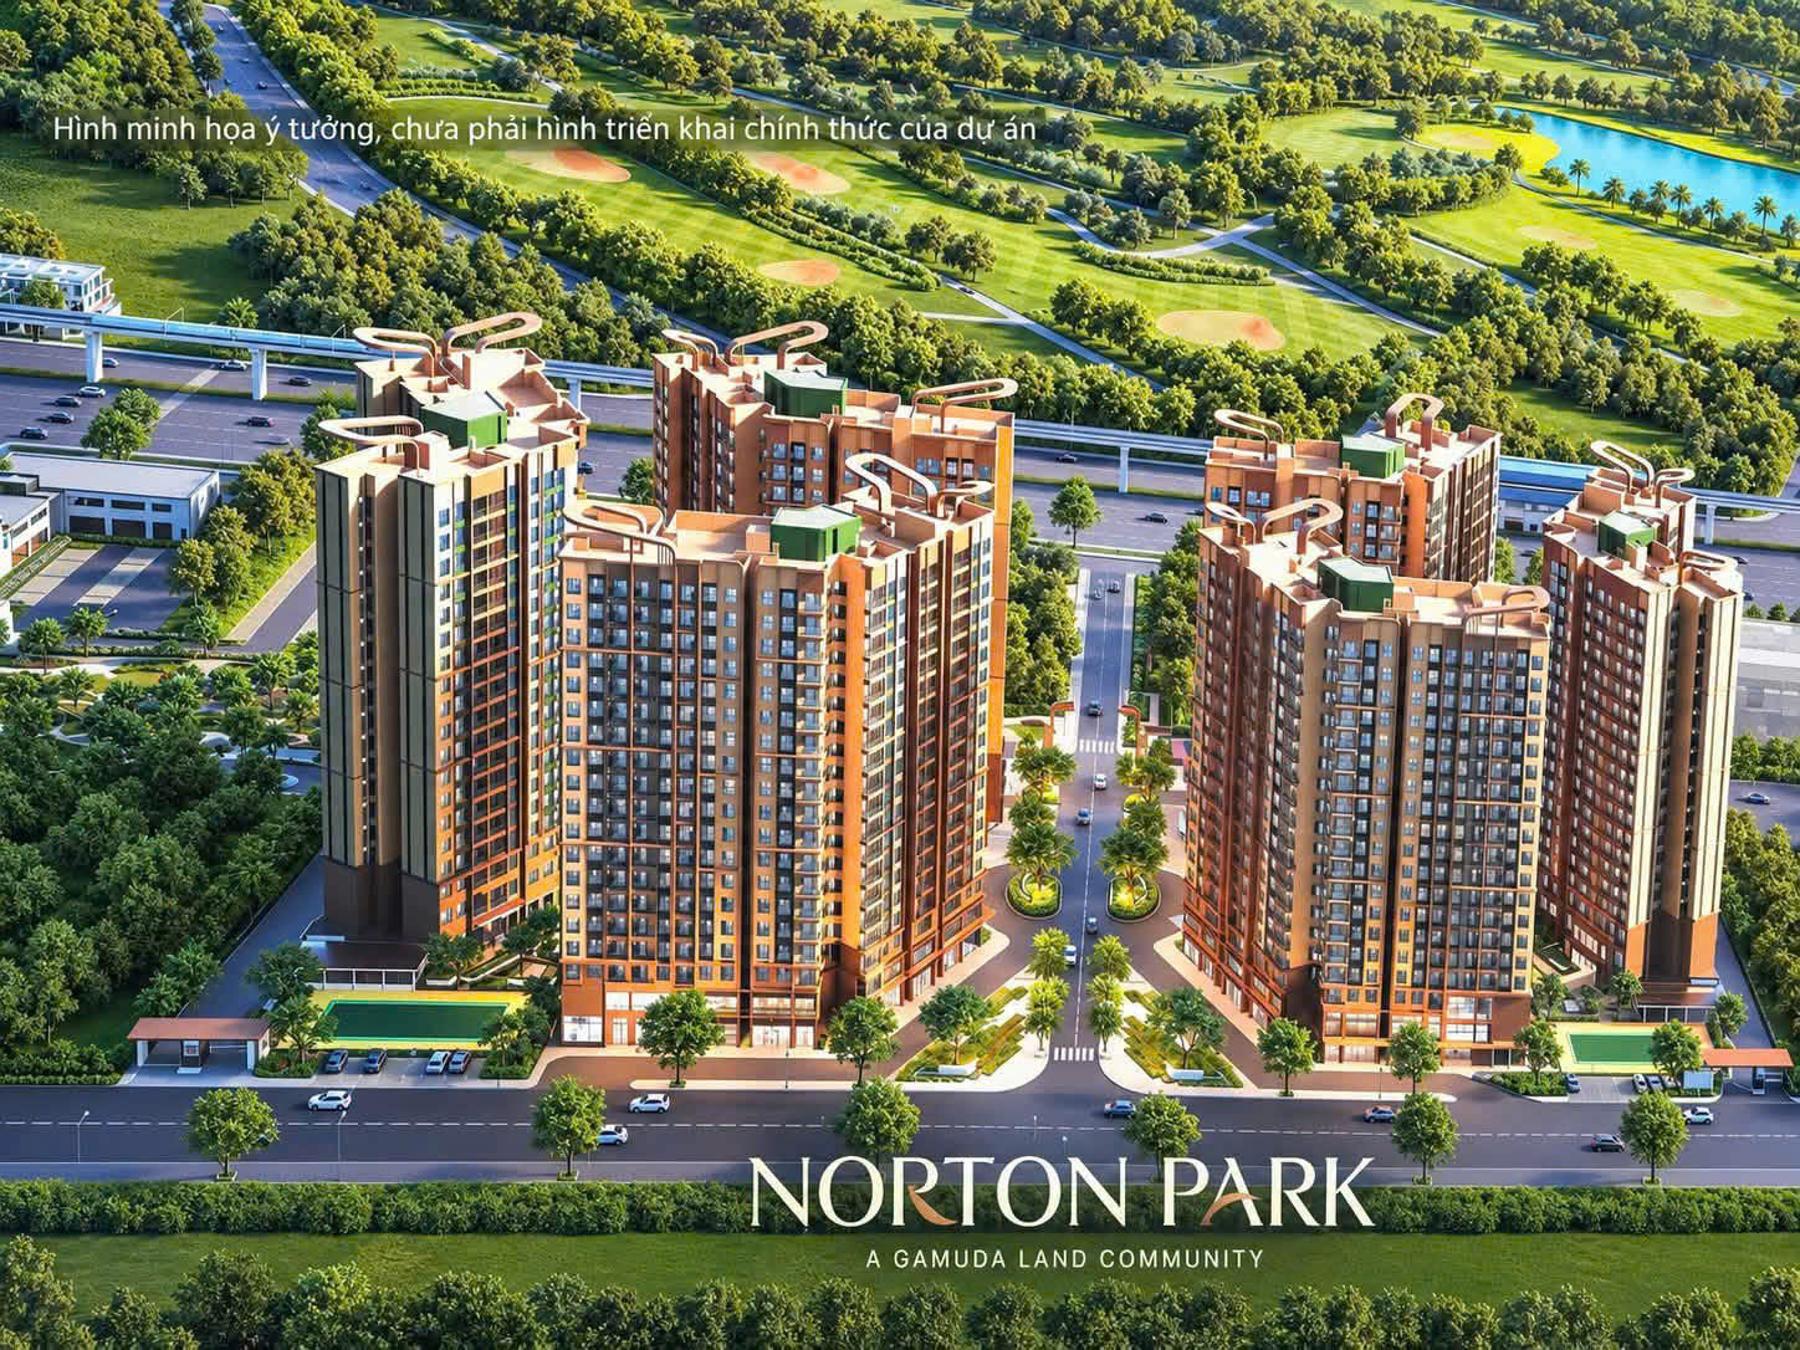
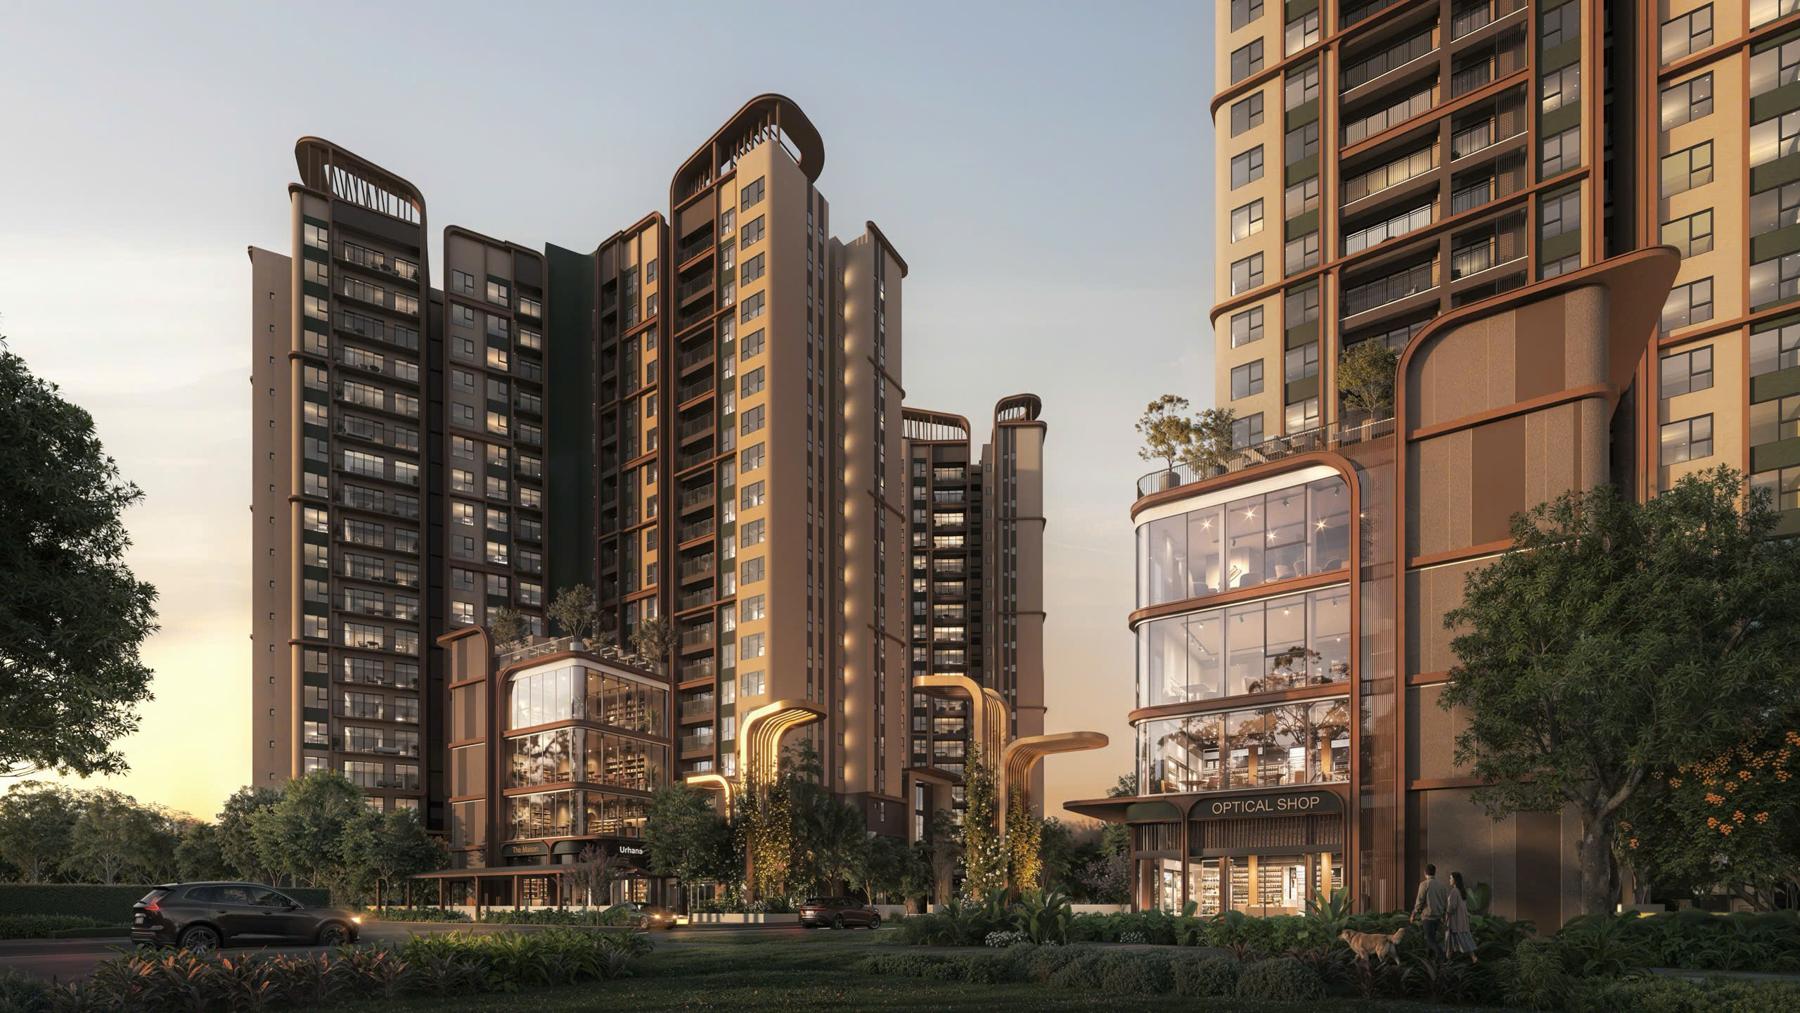
Theo thông tin dự án, Norton Park gồm hai phân khu với sáu tòa tháp, trong đó ba tòa thuộc khu B được triển khai trước. Cách tổ chức này là một dữ kiện cần được người mua quan tâm khi theo dõi tiến trình phát triển dự án.
Tuy nhiên, việc triển khai theo từng giai đoạn không tự động cho biết thời điểm thanh toán của từng căn hộ, tiến độ hoàn thiện hay thời điểm bàn giao cụ thể. Những nội dung đó cần được xác định qua hồ sơ và thông báo chính thức liên quan đến sản phẩm mà khách hàng lựa chọn.
Đối với người mua, điều cần làm là phân biệt giữa tiến độ chung của dự án và tiến độ áp dụng cho căn hộ trong hợp đồng. Trước khi ký kết, khách hàng nên kiểm tra rõ lịch thanh toán, điều kiện áp dụng chính sách, thời hạn thực hiện nghĩa vụ và các điều khoản liên quan đến bàn giao.
Thông tin về mức thanh toán 10% khi ký hợp đồng mua bán cũng cần được đọc cùng toàn bộ chính sách, thay vì tách riêng thành một thông điệp quảng bá. Người mua nên xác nhận tỷ lệ này được tính trên cơ sở nào, áp dụng cho sản phẩm nào và có đi kèm điều kiện cụ thể hay không.
Đây là bước quan trọng để tránh nhầm lẫn giữa một chính sách được giới thiệu ở cấp độ dự án và nghĩa vụ thực tế của từng giao dịch.
Với Norton Park, điều cần so sánh không chỉ là tỷ lệ thanh toán
Vị trí cạnh AEON Mall Bình Dương, quy mô 7,9 ha và cơ cấu 1.286 sản phẩm tạo nên những đặc điểm đáng chú ý của Norton Park. Dự án cũng được giới thiệu với nhiều loại hình căn hộ, sản phẩm giới hạn và shop thương mại.
Tuy nhiên, những đặc điểm đó không thay thế được việc đánh giá từng sản phẩm cụ thể. Người mua vẫn cần biết giá bán, diện tích, công năng, điều kiện hợp đồng và lịch thanh toán trước khi so sánh với các lựa chọn khác.
Một căn hộ có phương án thanh toán ban đầu thấp chưa chắc là lựa chọn phù hợp nhất nếu tổng giá trị vượt quá khả năng tài chính. Ngược lại, một sản phẩm có tổng giá trị phù hợp nhưng lịch thanh toán không tương thích với dòng tiền của người mua cũng có thể tạo ra áp lực đáng kể.
Bởi vậy, thay vì chỉ so sánh tỷ lệ thanh toán ban đầu giữa các dự án, khách hàng nên đặt ít nhất ba yếu tố cạnh nhau: tổng số tiền phải trả, thời điểm phải trả và nguồn tiền có thể sử dụng tại từng thời điểm.
Cách nhìn này giúp người mua đánh giá giao dịch dựa trên khả năng thực hiện thực tế, thay vì chỉ dựa trên cảm giác rằng việc bắt đầu mua nhà đang trở nên dễ dàng hơn.
Bài toán cuối cùng là khả năng đi đến đích
Thông tin thanh toán 10% khi ký hợp đồng mua bán tại Norton Park thu hút sự quan tâm bởi nó nhấn mạnh số tiền cần chuẩn bị ở một thời điểm cụ thể. Nhưng đối với một tài sản có kế hoạch bàn giao trong tương lai, quyết định mua nhà không kết thúc ở ngày ký hợp đồng.
Nó kéo dài qua nhiều giai đoạn, từ lựa chọn sản phẩm, hoàn thành các nghĩa vụ thanh toán cho đến nhận bàn giao và đưa căn hộ vào sử dụng hoặc khai thác theo mục tiêu ban đầu.
Vì vậy, thước đo quan trọng không chỉ là người mua có đủ tiền để bắt đầu hay không, mà là họ có thể duy trì kế hoạch tài chính một cách ổn định trong suốt quá trình hay không.
Với Norton Park, mốc bàn giao dự kiến quý IV/2029 và chính sách thanh toán được công bố sẽ tiếp tục là những thông tin cần được khách hàng đối chiếu với hồ sơ giao dịch cụ thể. Khi các điều kiện chi tiết được xác nhận, người mua mới có đủ cơ sở để đánh giá mức độ phù hợp của từng phương án.
Trong thị trường bất động sản, một chính sách thanh toán có thể mở ra cơ hội tiếp cận sản phẩm. Nhưng quyết định có nên mua hay không vẫn cần được đặt trên nền tảng của tổng nghĩa vụ tài chính, khả năng dự phòng và mục tiêu sử dụng tài sản. Bởi cuối cùng, sở hữu được căn hộ chỉ là một phần của quyết định; duy trì được sự an toàn tài chính sau khi sở hữu mới là điều giúp quyết định đó trở nên bền vững.